
Simples Nacional antecipa decisão e muda planejamento das empresas para 2027
Prazo começa nesta terça-feira (1º) e segue até 30 de setembro; mudança antecipa em quatro meses a escolha do regime e exige atenção aos efeitos do IBS e da CBS
 Por Jeanny Damas
01/09/2026 - 11h48
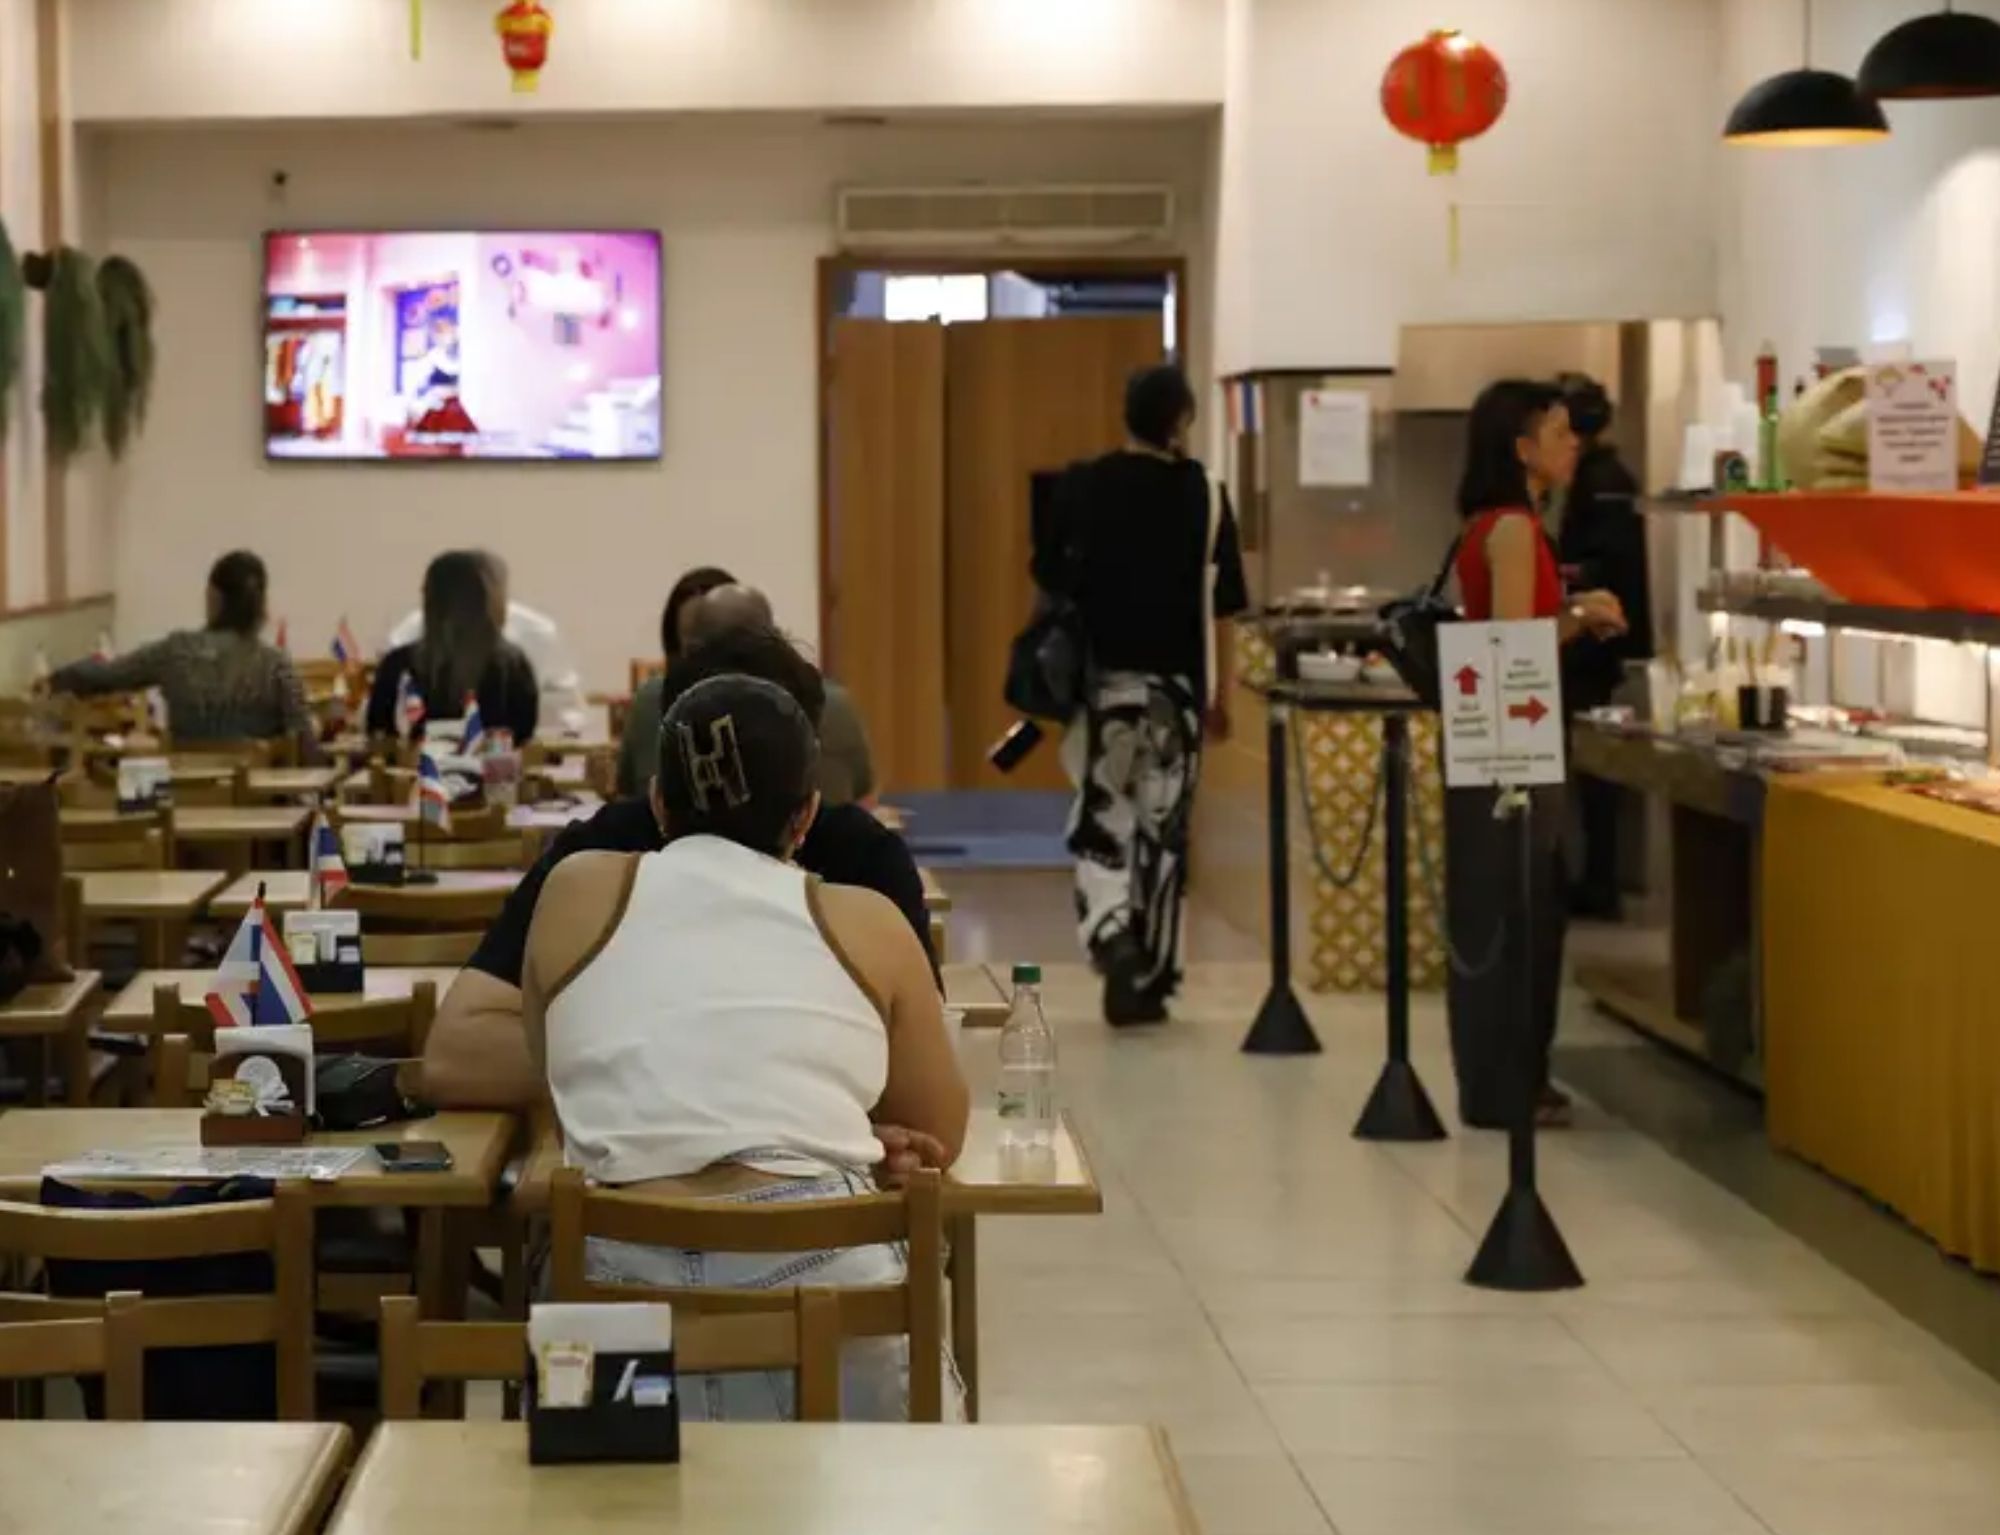 Micro e pequenas empresas devem estar atentas - Foto: Fernando Frazão/Agência Brasil
Setembro passa a ser um mês decisivo para micro e pequenas empresas que pretendem ingressar no Simples Nacional em 2027. A partir desta terça-feira (1º), começa o prazo para solicitar a opção pelo regime simplificado de tributação, que termina em 30 de setembro. A mudança ocorre em meio à transição para o novo sistema tributário e antecipa em quatro meses uma decisão que, até então, era tomada em janeiro.
A alteração foi regulamentada pelo Comitê Gestor do Simples Nacional (CGSN), por meio da Resolução CGSN nº 186, de 9 de abril de 2026. Entre as mudanças está a incorporação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) à sistemática do regime, dentro do processo de implementação da reforma tributária sobre o consumo.
Na prática, empresas que ainda não são optantes pelo Simples e desejam utilizar o regime a partir de janeiro de 2027 precisam antecipar a análise tributária. A escolha pode ter reflexos sobre custos, formação de preços, fluxo de caixa e relacionamento com fornecedores e clientes.
O que muda para as empresas
O novo calendário estabelece que a opção pelo Simples Nacional para 2027 deverá ser solicitada entre 1º e 30 de setembro de 2026. Caso seja aprovada, a escolha produzirá efeitos a partir de 1º de janeiro de 2027.
A empresa que fizer a opção em setembro ainda terá a possibilidade de desistir até 30 de novembro de 2026. O cancelamento, porém, é irretratável. Depois de formalizada a desistência, não será possível fazer uma nova opção para que o Simples produza efeitos em 2027.
A antecipação também permite que empresas identifiquem eventuais pendências fiscais antes do início do próximo ano. Quando houver problemas que possam ser regularizados, o contribuinte terá a oportunidade de tomar as providências necessárias dentro dos prazos do processo.
Principais prazos do Simples Nacional
1º a 30 de setembro de 2026: período para solicitar a opção pelo Simples Nacional para 2027.
1º de janeiro de 2027: início dos efeitos da opção.
Até 30 de novembro de 2026: prazo para desistir da opção feita em setembro.
1º a 31 de março de 2027: período para nova escolha relacionada ao recolhimento do IBS e da CBS pelo regime regular, com efeitos no segundo semestre.
IBS e CBS exigem análise além da alíquota
Uma das principais decisões trazidas pela nova sistemática está relacionada ao recolhimento do IBS e da CBS.
A empresa poderá permanecer no Simples Nacional e, ao mesmo tempo, optar pelo recolhimento desses dois tributos pelo regime regular. Para o primeiro semestre de 2027, essa decisão deverá ser tomada em setembro de 2026 e terá validade de janeiro a junho.
Quem não optar pelo regime regular permanecerá, no primeiro semestre, com IBS e CBS dentro da sistemática do Simples Nacional.
Em março de 2027, haverá uma nova oportunidade de escolha para o segundo semestre.
A decisão merece atenção especialmente de empresas que vendem para outras empresas. Isso ocorre porque o tratamento tributário pode influenciar a geração e o aproveitamento de créditos ao longo da cadeia.
Por isso, a análise não deve se limitar à comparação de alíquotas. O perfil dos clientes, a estrutura de fornecedores, a possibilidade de geração e aproveitamento de créditos, a formação dos preços e o impacto dos tributos sobre o fluxo financeiro também precisam entrar na conta.
Para o empresário, o desafio é transformar a mudança tributária em uma decisão baseada nos números do próprio negócio.
Quem já está no Simples precisa fazer nova opção?
Em regra, as empresas que já são optantes pelo Simples Nacional não precisam solicitar novamente a permanência no regime.
Ainda assim, setembro deve ser utilizado para uma revisão da situação fiscal. A recomendação é verificar se existem pendências ou situações que possam levar à exclusão do regime em 2027.
Também não é necessário fazer uma nova opção caso a empresa queira permanecer no Simples e manter IBS e CBS dentro da sistemática do regime.
Já quem pretende retirar esses tributos da sistemática do Simples deverá formalizar a escolha dentro do prazo estabelecido.
Empresas abertas no fim de 2026 terão regra específica
As empresas constituídas entre 1º de outubro e 31 de dezembro de 2026 terão uma regra específica para a adesão.
Nesses casos, a opção pelo Simples Nacional realizada no momento da inscrição do CNPJ poderá produzir efeitos tanto no período restante de 2026 quanto durante todo o ano de 2027.
A opção pelo recolhimento do IBS e da CBS pelo regime regular também poderá ser realizada no momento da abertura, com efeitos a partir de janeiro de 2027.
Caso o empresário decida não permanecer no Simples em 2027, poderá solicitar a exclusão por opção até o último dia de 2026.
MEI mantém calendário próprio
A antecipação do prazo não altera as regras do Simei, sistema de recolhimento aplicável ao microempreendedor individual (MEI).
Para o MEI, a opção pelo Simei continua sendo realizada em janeiro de cada ano, até o último dia útil do mês.
Por isso, a mudança para setembro vale para a opção pelo Simples Nacional das empresas abrangidas pela nova regra e não deve ser confundida com o calendário específico do microempreendedor individual.
Prazo da NFS-e nacional é adiado
Outra alteração anunciada pelo Comitê Gestor envolve a Nota Fiscal de Serviço eletrônica (NFS-e) no emissor nacional.
A obrigatoriedade para empresas optantes pelo Simples Nacional, inicialmente prevista para 1º de setembro de 2026, foi adiada para 1º de novembro.
O novo prazo busca permitir que municípios e empresas tenham mais tempo para realizar as adaptações tecnológicas e operacionais necessárias.
Entre as medidas que podem ser antecipadas pelas empresas estão os testes de emissão das notas, a verificação da integração com sistemas de gestão, a conferência da parametrização dos dados fiscais e a preparação dos procedimentos internos.
Defis será incorporada ao PGDAS-D
As mudanças também alcançam a prestação de informações fiscais e socioeconômicas das empresas.
A Declaração de Informações Socioeconômicas e Fiscais (Defis) deixará de ser apresentada separadamente. As informações passarão a ser incorporadas ao Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D).
A entrega continuará sendo anual, no período de janeiro a março.
A alteração integra o processo de adaptação do Simples Nacional ao novo modelo tributário.
Planejamento para 2027 começa agora
Com a antecipação do calendário, a decisão sobre o regime tributário deixa de ser um assunto para o início do próximo ano e passa a fazer parte do planejamento empresarial ainda em 2026.
Para micro e pequenas empresas, o período é especialmente importante para comparar cenários antes de formalizar a opção. A análise deve considerar as características de cada negócio, incluindo setor de atuação, clientes, fornecedores, estrutura de custos e impactos sobre preços e caixa.
Também é um momento para revisar sistemas de gestão, emissão de notas fiscais e procedimentos internos diante das mudanças previstas para 2027.
A principal recomendação para o empresário é não deixar a decisão para os últimos dias. Com a reforma tributária avançando e novas regras entrando no calendário, o planejamento antecipado pode fazer diferença na organização financeira e tributária do negócio.
Serviço
Simples Nacional 2027
Período de opção: 1º a 30 de setembro de 2026
Início dos efeitos: 1º de janeiro de 2027
Prazo para desistência: até 30 de novembro de 2026
MEI/Simei: mantém opção em janeiro
NFS-e nacional: obrigatoriedade para optantes pelo Simples adiada para 1º de novembro de 2026
Fonte: Agência Brasil/Comitê Gestor do Simples Nacional
COMENTÁRIOS